
En bref
- Une tache d’humidité au plafond n’est pas automatiquement prise en charge par l’assurance : tout dépend de sa cause.
- La forme et l’évolution de la tache donnent de premiers indices avant même d’appeler qui que ce soit.
- Le sinistre doit être déclaré dans un délai de 5 jours ouvrés pour ouvrir droit à indemnisation.
- Réparer sans traiter la cause structurelle (isolation, VMC, toiture) expose à voir la tache revenir quelques mois plus tard.
Une auréole jaunâtre ou une tache grise qui s’étale sur un plafond amène toujours la même question : l’assurance va-t-elle payer, ou est-ce pour les frais du propriétaire ou du locataire ? La réponse dépend de ce qui a produit la tache, un point que la plupart des guides d’assurance passent sous silence. Avant de décrocher le téléphone, quelques indices simples (forme de la tache, vitesse d’évolution, présence ou non de moisissure) permettent déjà de cerner la cause probable. Cette lecture conditionne la garantie mobilisée, la personne responsable selon le logement occupé, le délai à respecter pour déclarer le sinistre, et la manière de réparer sans revoir la tache réapparaître.
Sommaire
Reconnaître le type de tache et deviner sa cause probable
Une tache d’humidité au plafond ne se lit pas de la même façon selon sa forme et sa vitesse d’apparition. Quelques minutes d’observation suffisent pour orienter la suite.
Auréole nette, coulure diffuse ou moisissure noire : ce que révèle la forme de la tache
Une auréole aux contours bien dessinés, presque circulaire, correspond le plus souvent à une fuite ponctuelle : joint de canalisation, raccord de robinetterie, appareil qui déborde. Une coulure diffuse, en dégradé sans limite franche, évoque plutôt une infiltration prolongée derrière la paroi. Un liseré noirâtre en angle de pièce trahit une moisissure liée à un excès d’humidité ambiante, souvent sans lien avec une fuite d’eau.
La forme d’une tache en dit souvent plus long qu’un premier coup de fil à l’assurance.
Tache qui s’agrandit ou tache stabilisée : fuite active ou ancien sinistre asséché
Une tache dont les contours bougent visiblement sur quelques jours signale une fuite active, à traiter sans attendre. Une tache immobile depuis plusieurs semaines correspond en général à un ancien sinistre déjà asséché, pas à une urgence à gérer dans la journée.
Dégât des eaux ou défaut structurel : deux causes, deux traitements différents
Un dégât des eaux est un événement ponctuel et identifiable : canalisation qui fuit, joint qui lâche, toiture qui laisse passer l’eau. Un défaut structurel n’a rien d’un accident : pont thermique mal isolé, VMC (ventilation mécanique contrôlée) sous-dimensionnée, isolation insuffisante. Le dégât des eaux se répare et s’indemnise ; le défaut structurel ne relève jamais de l’assurance et doit être corrigé à la source.
Tableau de diagnostic express
| Aspect de la tache | Cause probable | Action à mener |
|---|---|---|
| Auréole nette et récente | Fuite active probable | Couper l’eau et appeler un plombier |
| Coulure ancienne stabilisée | Sinistre passé mal traité | Vérifier l’étanchéité avant de repeindre |
| Tache diffuse avec moisissure en angle de pièce | Condensation ou pont thermique | Diagnostic ventilation-isolation, pas de déclaration assurance |
Est-ce que l’assurance va prendre en charge la tache ?
La prise en charge par l’assurance habitation d’une tache d’humidité dépend uniquement de son origine, jamais de sa taille.
Ce que couvre la garantie dégât des eaux (et ce qu’elle ne couvre jamais)
La garantie dégât des eaux, incluse dans un contrat d’assurance habitation classique, couvre les dommages causés par une fuite provenant d’une canalisation intérieure : réfection du plafond, de la peinture, parfois du sol, et la réparation de la canalisation elle-même. Si la fuite vient de la toiture, la logique relève d’un régime différent selon le contrat. Une tache liée à un simple défaut d’isolation ou de ventilation, elle, n’est jamais couverte par cette garantie : ce n’est pas un dégât des eaux au sens du contrat.
L’article L113-2 : seules les conséquences du sinistre sont indemnisées, jamais la cause
L’article L113-2 du Code des assurances limite l’indemnisation aux conséquences d’un sinistre, jamais à sa cause. Une fuite qui abîme un plafond est couverte, remise en état comprise. Un pont thermique ou une VMC insuffisante n’est en revanche pas un sinistre accidentel : c’est un défaut d’entretien ou de conception du bâtiment, à la charge de l’occupant ou du propriétaire.
L’assurance répare les dégâts d’une fuite, jamais le défaut d’isolation qui l’a favorisée.
Qui est responsable : locataire, propriétaire ou copropriété
Une fois la cause identifiée, reste à savoir qui porte la responsabilité et quelle assurance habitation est mobilisée.
Vous êtes locataire ou propriétaire occupant
Un locataire déclare le sinistre à sa propre assurance multirisque habitation, obligatoire en location. Un propriétaire occupant fait de même avec son contrat classique. Le propriétaire bailleur, lui, doit disposer d’une assurance propriétaire non occupant (PNO), qui prend le relais si le locataire n’est pas assuré.
La tache vient du logement du dessus ou d’une partie commune
Quand l’eau provient du logement du dessus, l’assurance de son occupant indemnise les dégâts constatés chez le voisin du dessous, sous réserve d’un constat amiable rempli par les deux parties. Si la fuite provient d’une partie commune (colonne montante, toiture, canalisation collective), c’est la responsabilité et l’assurance de la copropriété qui entrent en jeu, via le syndic.
Déclarer le sinistre : démarches et délai
La déclaration de sinistre doit suivre rapidement, sous peine de perdre le droit à indemnisation.
Le délai de 5 jours ouvrés à respecter
Le délai court à partir de la date à laquelle la tache a été constatée, et non de l’apparition réelle de la fuite, souvent antérieure de plusieurs jours. La déclaration de sinistre doit être adressée à l’assureur dans un délai de 5 jours ouvrés à compter de cette découverte, faute de quoi l’indemnisation peut être refusée.
Qui contacter en premier et quels documents réunir
Avant d’appeler l’assureur, mieux vaut prévenir le propriétaire si l’on est locataire, ou le syndic si une partie commune est concernée. Pour accélérer la déclaration de sinistre, quelques éléments valent la peine d’être réunis à l’avance :
- Photos datées de la tache, dès sa découverte puis à intervalles réguliers
- Constat amiable rempli et signé si un voisin est concerné
- Coordonnées de l’assurance habitation et numéro de contrat
- Éventuel devis de réparation déjà demandé à un artisan
Un dossier complet dès le premier contact, photos et devis compris, évite les allers-retours qui rallongent le traitement du sinistre.
Quoi faire en urgence si la tache s’agrandit
Si la tache continue de s’étendre, il ne faut pas attendre le passage de l’expert pour agir. Couper l’arrivée d’eau concernée, ou à défaut l’eau générale du logement, limite l’ampleur des dégâts. Protéger le sol et les meubles avec une bâche avant même l’intervention d’un professionnel évite d’ajouter des dommages qui ne seront pas couverts par l’assurance.
Expertise, indemnisation et coût de la réparation
Une fois la déclaration de sinistre envoyée, l’assurance mandate un expert pour évaluer les dégâts avant de fixer l’indemnisation.
Combien de temps avant le passage de l’expert
Le délai de passage de l’expert dépend surtout de la disponibilité locale et de la charge de dossiers de l’assureur. Il n’existe pas de délai légal uniforme, ce qui justifie de relancer directement l’assureur si aucun rendez-vous n’est proposé.
Les seuils de la convention IRSI et l’assureur qui gère votre dossier
La convention IRSI (Indemnisation et Recours des Sinistres Immeubles) fixe des seuils qui déterminent quel assureur, celui de l’occupant ou celui du responsable, gère le dossier. En dessous de 1 600 €, l’assurance de l’occupant indemnise directement sans rechercher de responsable ; au-delà de 5 000 €, un recours contre l’assurance du responsable devient possible.
Combien coûte un diagnostic et la réfection du plafond
Difficile de donner un prix unique tant les situations varient, mais l’écart de traitement donne un repère utile. Une tache traitée tôt, plafond bien sec, se limite souvent à une retouche de peinture après un léger ponçage. Si l’eau a gorgé les plaques de plâtre, il faut les remplacer, et si la canalisation en cause n’est pas repérée d’emblée, une recherche de fuite s’ajoute avant la réfection. Un devis détaillé donne une idée plus fiable du coût réel qu’une estimation trouvée en ligne, tant l’écart entre une retouche de peinture et un remplacement de placo peut être important.
Réparer durablement et empêcher la tache de revenir
Réparer l’esthétique du plafond ne suffit pas si la cause reste en place.
Pourquoi il ne faut pas repeindre un plafond humide trop tôt
Un plafond qui semble sec en surface peut encore retenir de l’humidité en profondeur. Le taux d’humidité résiduel toléré avant de repeindre est de 10 % : au-delà, la peinture emprisonne l’humidité restante et la tache finit par revenir.
Traiter la cause structurelle pour ne pas revoir la tache : pont thermique, VMC, étanchéité de toiture
Une fois le dégât des eaux réparé et le plafond repeint, la cause reste souvent non traitée : pourquoi la tache est-elle apparue à cet endroit précis ? Un pont thermique qui persiste fait revenir la condensation dès les premiers écarts de température. Une VMC sous-dimensionnée laisse l’air humide stagner dans les angles. Une étanchéité de toiture seulement partiellement reprise cède à nouveau à la prochaine pluie forte. Traiter le pont thermique, redimensionner la VMC ou refaire l’étanchéité est ce qui empêche réellement la tache de revenir, bien au-delà d’une couche de peinture.
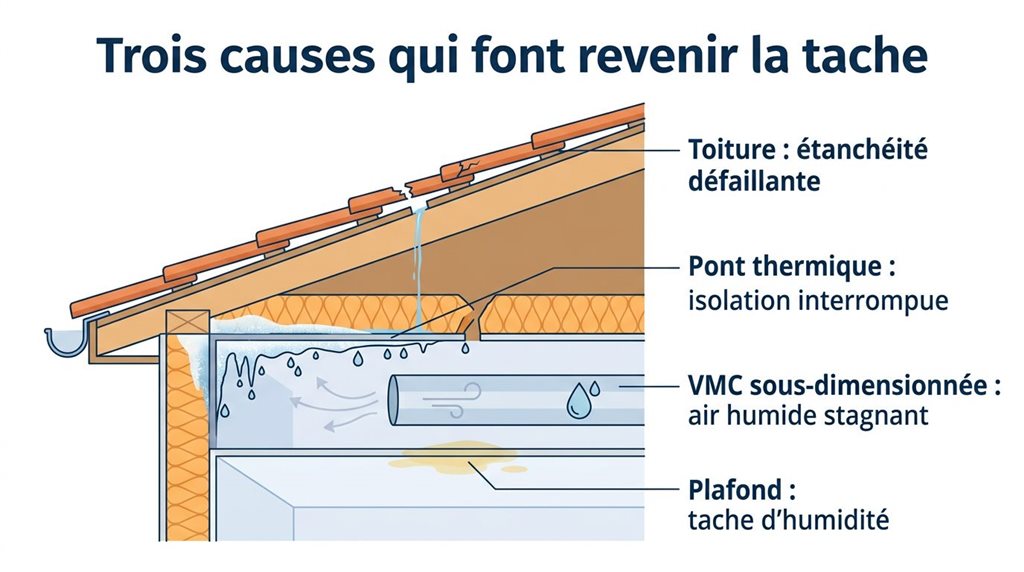
Repeindre un plafond sans corriger le pont thermique ou la ventilation, c’est refaire la même tache dans un an.
Questions fréquentes
Où se situe le plus souvent l’origine d’une fuite causant une tache au plafond ?
Le plus souvent, l’origine se trouve juste au-dessus : canalisation du logement du dessus, joint de robinetterie, appareil mal raccordé. Quand le plafond touche directement la toiture, l’infiltration part plutôt d’une tuile déplacée ou d’une gouttière bouchée. La position de la tache par rapport aux pièces d’eau du dessus donne un indice fiable.
Comment sécher un plafond après une infiltration d’eau ?
Aérer largement la pièce accélère l’évaporation naturelle. Un déshumidificateur ou un ventilateur dirigé vers la zone touchée aide à faire circuler l’air. Mieux vaut éviter de trop chauffer la pièce, un séchage trop rapide en surface pouvant emprisonner l’humidité en profondeur.
Combien de temps faut-il pour qu’un plafond sèche complètement après un dégât des eaux ?
Le temps de séchage varie selon l’ampleur de l’infiltration, la ventilation de la pièce et la nature du plafond, plâtre ou placo. Une humidité légère sèche en quelques jours avec une bonne aération, tandis qu’une infiltration importante qui a gorgé les plaques demande plusieurs semaines.
Comment contester une expertise ou une indemnisation jugée insuffisante ?
Il est possible de demander une contre-expertise, à ses frais dans un premier temps, en mandatant un expert indépendant. Si les deux expertises divergent, un troisième expert peut être désigné d’un commun accord. En dernier recours, le médiateur de l’assurance peut être saisi gratuitement.
Quoi vérifier régulièrement pour prévenir une tache d’humidité au plafond ?
Un contrôle visuel régulier des joints de salle de bain, des raccords de robinetterie et de la toiture permet de repérer une fuite naissante avant qu’elle ne marque le plafond. Vérifier que la VMC fonctionne correctement limite le risque de condensation. Un œil sur les combles après un épisode de vent fort aide à détecter une tuile déplacée avant la prochaine pluie.

Un commentaire